Domain banken-kredit.de kaufen?
Wir ziehen mit dem Projekt
banken-kredit.de um.
Sind Sie am Kauf der Domain
banken-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain banken-kredit.de kaufen?
Was sind die verschiedenen Möglichkeiten, eine Hypothek oder einen Kredit abzulösen, und welche Vor- und Nachteile haben sie in Bezug auf die finanzielle Stabilität und Flexibilität?
Die Hypothek oder den Kredit abzulösen, kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die regelmäßige Tilgung in festgelegten Raten, was langfristig zu einer Reduzierung der Schulden führt, aber die finanzielle Flexibilität einschränken kann. Eine andere Möglichkeit ist die vorzeitige Rückzahlung, die zu Zinsersparnissen führen kann, aber möglicherweise zu finanziellen Engpässen führt. Eine Umschuldung kann auch in Betracht gezogen werden, um von günstigeren Zinsen zu profitieren, aber es können zusätzliche Kosten und Risiken entstehen. Schließlich kann die Tilgung durch den Verkauf von Vermögenswerten erfolgen, was die Schulden reduziert, aber auch die finanzielle Stabilität beeinträchtigen kann. **
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
Ähnliche Suchbegriffe für DUV-Flexibilität-in-Rahmenverträgen
Top-Angebote
Produkte zum Begriff DUV-Flexibilität-in-Rahmenverträgen:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Top-Angebote
Produkte zum Begriff DUV-Flexibilität-in-Rahmenverträgen:
-
Flexibilität in Rahmenverträgen, Taschenbuch von Nikolai Iliev, Deutscher Universitätsverlag, 978-3-8350-0902-8Flexibilität In Rahmenverträgen, Taschenbuch Von Nikolai Iliev, Deutscher Universitätsverlag, 978-3-8350-0902-8, Seitenanzahl: 15559,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Möglichkeiten, eine Hypothek oder einen Kredit abzulösen, und welche Vor- und Nachteile haben sie in Bezug auf die finanzielle Stabilität und Flexibilität?
Die Hypothek oder den Kredit abzulösen, kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die regelmäßige Tilgung in festgelegten Raten, was langfristig zu einer Reduzierung der Schulden führt, aber die finanzielle Flexibilität einschränken kann. Eine andere Möglichkeit ist die vorzeitige Rückzahlung, die zu Zinsersparnissen führen kann, aber möglicherweise zu finanziellen Engpässen führt. Eine Umschuldung kann auch in Betracht gezogen werden, um von günstigeren Zinsen zu profitieren, aber es können zusätzliche Kosten und Risiken entstehen. Schließlich kann die Tilgung durch den Verkauf von Vermögenswerten erfolgen, was die Schulden reduziert, aber auch die finanzielle Stabilität beeinträchtigen kann. **
-
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
Ähnliche Suchbegriffe für DUV-Flexibilität-in-Rahmenverträgen
-
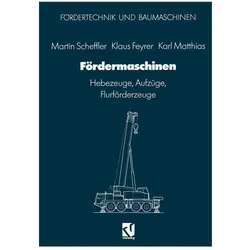
DUV, Fördertechnik, FördermaschinenDie "Fördermaschinen" bieten eine umfassende Einführung in die Fördertechnik, insbesondere in die Bereiche Hebezeuge, Aufzüge und Flurförderzeuge. Dieses Grundlagenwerk richtet sich an Praktiker und vermittelt sowohl rechnerische als auch konstruktive sowie planerische Inhalte. Die systematische Aufbereitung der Themen ermöglicht es den Leser*innen, sich schnell in die komplexen Aspekte der Fördertechnik einzuarbeiten. Die Autoren Martin Scheffler, Klaus Feyrer und Karl Matthias haben ihre Expertise gebündelt, um ein Werk zu schaffen, das sowohl für Studierende als auch für Fachleute in der Branche von grossem Nutzen ist. Mit 482 Seiten bietet das Buch eine detaillierte Betrachtung der verschiedenen Systeme und deren Anwendungen in der Praxis. Die klare Struktur und die fundierten Informationen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit Fördertechnik und Baumaschinen beschäftigen. - Umfassende Einführung in die Fördertechnik - Systematische Aufbereitung für Praktiker - Detaillierte Betrachtung von Hebezeugen und Aufzügen.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.