Domain banken-kredit.de kaufen?
Wir ziehen mit dem Projekt
banken-kredit.de um.
Sind Sie am Kauf der Domain
banken-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain banken-kredit.de kaufen?
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **


Ähnliche Suchbegriffe für Mizu
Top-Angebote
Produkte zum Begriff Mizu:
-
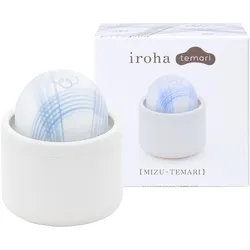
Iroha, Vibrator, Temari MizuIroha ist der Meinung, dass es wichtig ist, das Volumen der Vibrationsgeräusche zu berücksichtigen, also wie viel Vibration an Ihre Hand gesendet wird, während Sie Ihr Iroha halten, und wie dies das Erlebnis beeinflusst. Befreien Sie sich von der Ablenkung durch Geräusche und Vibrationen in Ihren Händen. Der Iroha Temari wurde entwickelt, um Ihnen ein Vergnügen zu bieten, in das Sie eintauchen können. Mit einem leistungsstarken Motor, der in einem Gehäuse untergebracht ist, das speziell dafür entworfen wurde, die Vibrationsübertragung an den Halter zu reduzieren, lässt der Temari Sie wirklich in die Kunst des Vergnügens eintauchen. Er liegt leicht in der Hand und verringert die Vibrationsübertragung an den Halter. Er verfügt über eine einfache Steuerung mit einem Knopf und beinhaltet eine Aufbewahrungskappe. Der starke, aber nahezu geräuschlose Motor hat eine Anti-Staub-Beschichtung, und die Ladeanzeige leuchtet während des Ladevorgangs des Produkts.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Mizu:
-
Beiger Designer-Sessel MIZUBeiger Designer-Sessel MIZU. Material Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Chenillestoff Bezug: ALIA 18 Reibungsfestigkeit (Martindale): 50 000 Buchenholz: Walnussoptik Abmessungen Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melangefarben Hydrophobe Behandlung des Bezugs und einfache Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Erscheinungsbild und feine Struktur, die sowohl optisch als auch haptisch angenehm ist. Er besteht aus zwei unterschiedlichen Garnarten – einem dominanten weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webung. Diese Kombination schafft einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht zu 100 % aus Polyester und bietet ein Flächengewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA-Stoffes gehört seine hohe Abriebfestigkeit – gemäß dem Martindale-Test hält er 50 000 Zyklen stand, was seine Langlebigkeit auch bei häufigem Gebrauch gewährleistet. Die hohe Qualität wird durch die Farbwiedergabestabilität auf Stufe 4 und eine Bewertung von 4 im Bereich der Fusselbildung ergänzt, wodurch der Stoff sein ursprüngliches Aussehen über lange Zeit beibehält. Häufig gestellte Fragen 🙋 Wie pflegt man einen Chenille-Sessel, damit er lange hält? Chenille-Stoff erfordert regelmäßige Pflege. Saugen Sie wöchentlich mit einer weichen Bürste, um Staub zu entfernen und die Lebensdauer der Fasern zu verlängern. Bürsten Sie vorsichtig stark beanspruchte Bereiche wie den Sitzbereich mit einer weichen Kleiderbürste. Verwenden Sie keine Scheuermittel, Dampfreiniger oder maschinelle Reinigung – dies könnte den Stoff beschädigen. Tipp: Verwenden Sie zum Entfernen von Flecken einen weichen Schwamm mit neutraler Seifenlösung und reinigen Sie von der Kante zur Mitte. Wie bequem ist das Sitzen in diesem Sessel? Die ergonomisch geformte Rückenlehne und die weiche Polsterung sorgen für hohen Sitzkomfort. Der Sessel ist ideal zum Entspannen mit einem Buch oder zum Ausruhen nach einem anstrengenden Tag. Die Sitzhöhe beträgt 45 cm, was für die meisten Körpergrößen bequem ist. Tipp: Kombinieren Sie mit gemütlichen Kissen für noch mehr Komfort. Wie widerstandsfähig sind die verwendeten Materialien? Der Chenille-Stoff ALIA ist auf 50.000 Martindale-Zyklen getestet, was bedeutet, dass er sehr abriebfest ist. Buchenholz in Nussbaumfarbe ist ebenfalls robust und trägt zur langen Lebensdauer bei. Tipp: Halten Sie die Holzteile sauber und reiben Sie sie regelmäßig mit einem feinen Öl ein, um den Glanz zu erhalten. Ist der Sessel für verschiedene Innenräume geeignet? Der beige Farbton des Bezugsstoffs lässt sich leicht mit natürlichen Tönen, hellem Holz und dunkleren Akzenten kombinieren. Der Sessel kommt im skandinavischen und Retro-Stil zur Geltung, wo er als dezentes Accessoire oder markantes Solitärstück wirken kann. Tipp: Versuchen Sie, mit kupferfarbenen oder schwarzen Accessoires für einen modernen Look zu kombinieren. Welche Maße hat der Sessel und passt er in mein Zimmer? Der Sessel hat eine Breite von 64 cm, eine Tiefe von 62 cm und eine Höhe von 73 cm. Die Sitzhöhe beträgt 45 cm, die Sitztiefe 52 cm und die Sitzbreite 49 cm. Diese Maße sorgen für bequemes Sitzen und lassen sich leicht in den meisten Räumen platzieren. Tipp: Markieren Sie vor dem Kauf den Raum entsprechend den Maßen, um sicherzustellen, dass der Sessel gut passt. Farbe:Beige Material:Gepolstert322,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Arendo Mizu, Wasserkocher, SchwarzGelassenheit geniessen Der Wasserkocher Mizu besticht durch seine Eleganz. Wo er steht, verbreitet er Ruhe und Gelassenheit. Dass er mit seinen Sensor-Bedientasten, dem verdeckten Heizelement und der Temperatur-Zwischenmessung technisch auf dem Stand ist, muss er optisch nicht hervorkehren. Es genügt, wenn Sie es wissen. Produkteigenschaften Wasserkocher MIZU, max. Fassungsvermögen: 0,5 Liter Auswählbare Temp: 40°C - 100°C in 10°C-Schritten Warmhaltefunktion für 30 Minuten Basisstation dunkelgrau matt mit 2 Sensortasten plus Sensorleiste: Temperatur wählen// Warmhalten // Kochen // EIN/AUS 360-Grad-Basisstation weisse LED-Anzeige für Temperaturwahl / Warmhalten / Power Summer (1x beim Drücken einer Taste / 5x nach Beendigung) Verdecktes Edelstahl Heizelement Automatische Abschaltung Schutz vor Austrocknung und Überhitzung Signalton beim Start und bei der Beendigung; abschaltbar Lieferumfang: Wasserkocher MIZU 0,5 Liter mit 360° Basisstation plus Bedienungsanleitung Abmessungen: H (26,5 cm) x B (22,5 cm) x L (20 cm) Kabellänge: 68 cm Gewicht: 410 g Basis, 732 g Wasserkocher Farbe: dunkelgrau (matt) Kapazität: 0,5 Liter Leistung: 220-240V 50/60Hz; 800 - 1000 W69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Iroha, Vibrator, Temari MizuIroha ist der Meinung, dass es wichtig ist, das Volumen der Vibrationsgeräusche zu berücksichtigen, also wie viel Vibration an Ihre Hand gesendet wird, während Sie Ihr Iroha halten, und wie dies das Erlebnis beeinflusst. Befreien Sie sich von der Ablenkung durch Geräusche und Vibrationen in Ihren Händen. Der Iroha Temari wurde entwickelt, um Ihnen ein Vergnügen zu bieten, in das Sie eintauchen können. Mit einem leistungsstarken Motor, der in einem Gehäuse untergebracht ist, das speziell dafür entworfen wurde, die Vibrationsübertragung an den Halter zu reduzieren, lässt der Temari Sie wirklich in die Kunst des Vergnügens eintauchen. Er liegt leicht in der Hand und verringert die Vibrationsübertragung an den Halter. Er verfügt über eine einfache Steuerung mit einem Knopf und beinhaltet eine Aufbewahrungskappe. Der starke, aber nahezu geräuschlose Motor hat eine Anti-Staub-Beschichtung, und die Ladeanzeige leuchtet während des Ladevorgangs des Produkts.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
Ähnliche Suchbegriffe für Mizu
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.