Domain banken-kredit.de kaufen?
Wir ziehen mit dem Projekt
banken-kredit.de um.
Sind Sie am Kauf der Domain
banken-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain banken-kredit.de kaufen?
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Ähnliche Suchbegriffe für Energieverbrauch
Top-Angebote
Produkte zum Begriff Energieverbrauch:
-
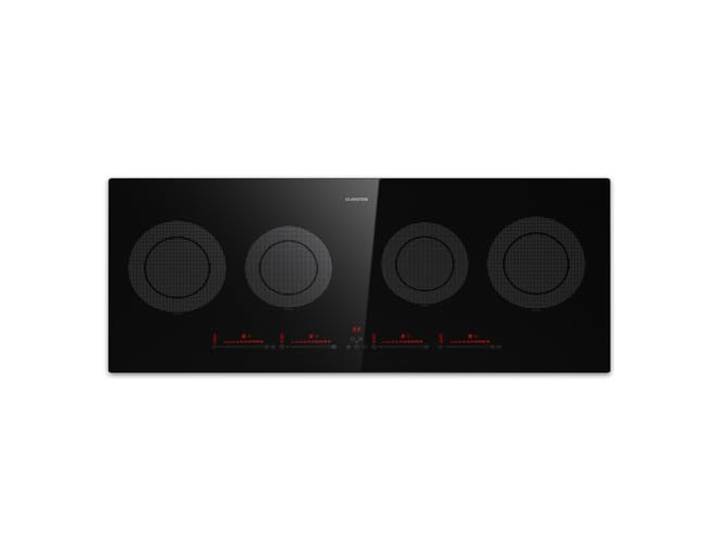
Klarstein Elektro-Kochfeld mit 5 Induktionsplatten, niedrigem Energieverbrauch, Glaskeramik, kombinierbare Zonen<p>Das <strong>Klarstein Induktionskochfeld</strong> mit 5 Platten ist die perfekte Ergänzung für jede moderne Küche. Mit einer beeindruckenden Gesamtleistung von <strong>11600 Watt</strong> ermöglicht dieses <strong>90 cm Glaskeramik-Induktionskochfeld</strong> ein schnelles und effizientes Kochen. Die innovative Boost-Funktion hebt die Temperatur an jedem einzelnen Kochfeld an und sorgt so für ein unvergleichliches Kocherlebnis.</p><p>Ein besonderes Highlight ist der Modus für langsame und gleichmäßige Hitze, der es dir ermöglicht, Speisen sanft köcheln zu lassen. Ideal für die Zubereitung von Suppen, schmelzender Schokolade oder anderen Gerichten, die eine langsame Garzeit erfordern. Das moderne Design des Kochfeldes wird durch ein benutzerfreundliches Touch-Control-Bedienfeld ergänzt, mit dem du die Temperatur mühelos anpassen oder den Boost-Modus aktivieren kannst.</p><p>Das <strong>Glaskeramikkochfeld</strong> bietet zahlreiche praktische Funktionen, darunter Topferkennung, eine Pausenfunktion, Kindersicherung und automatische Abschaltung. Zudem hast du die Möglichkeit, zwei Kochfelder zu einer großen Zone zu kombinieren, was dir zusätzliche Flexibilität beim Kochen bietet.</p><p>Die Reinigung des Kochfeldes gestaltet sich dank des hochwertigen Glaskeramikmaterials äußerst einfach. Es fügt sich nicht nur nahtlos in deine Kücheneinrichtung ein, sondern überzeugt auch durch seine pflegeleichte Oberfläche. Mit dem Klarstein Induktionskochfeld holst du dir ein leistungsstarkes und stilvolles Küchengerät nach Hause, das das Kochen zum Vergnügen macht.</p>336,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LogiLink 3-fach Steckdosenleiste mit LCD-Display für Energieverbrauch & CO2-Emission3-fach Steckdosenleiste – Echtzeit-Anzeige von Energieverbrauch & CO2-Emissionen Mit der LogiLink Steckdosenleiste hast du deine Stromkosten jederzeit im Blick. Das integrierte LCD-Display zeigt dir in Echtzeit den Energieverbrauch und die CO2-Emissionen deiner angeschlossenen Geräte. So kannst du Energiefresser identifizieren und bewusst handeln – für weniger Kosten. Die Steckdosenleiste verfügt über drei Schutzkontakt-Steckdosen (CEE 7/3) mit 45°-Winkel, einen gewinkelten Schutzkontaktstecker (CEE 7/7) und einen Überlastschutz. Mit den drei Bedienknöpfen kannst du zwischen Gesamtverbrauch, Energieverbrauch und CO2-Anzeige wechseln. Das robuste Design und die IP20-Schutzklasse sorgen für Sicherheit im Alltag. Stromversorgung: 230 V/16 A, 50 Hz, 3600 W max. 3x Schutzkontakt-Steckdosen CEE 7/3, 45° gewinkelt Gewinkelter Schutzkontaktstecker CEE 7/7, 90° LCD-Anzeige (1.6") für Energieverbrauch & CO2-Emission 3x Bedienknöpfe: Powers (Gesamt-Stromverbrauch), Q (Energieverbrauchs), CO2 (Kohlenstoffdioxid) IP20: Schutz gegen das Eindringen von festen Gegenständen >12,5 mm und Berührung mit den Fingern sowie Überlastschutz Kabelspezifikation: H05VV-F 3G 1,5 mm2 Kabellänge: 1,4 m Farbe: Schwarz/Silber Gewicht: 0.521 kg Höhe: 4.2 cm Breite: 5.6 cm Länge: 28 cm13,07 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
LogiLink 5-fach Steckdosenleiste mit LCD-Display für Energieverbrauch & CO2-Emission5-fach Steckdosenleiste – Echtzeit-Anzeige von Energieverbrauch & CO2-Emissionen Mit der LogiLink 5-fach Steckdosenleiste hast du deine Stromkosten jederzeit im Blick. Das integrierte LCD-Display zeigt dir in Echtzeit den Energieverbrauch und die CO2-Emissionen deiner angeschlossenen Geräte. So kannst du Energiefresser identifizieren und bewusst handeln. Die Steckdosenleiste verfügt über fünf Schutzkontakt-Steckdosen (CEE 7/3) mit 45°-Winkel, einen gewinkelten Schutzkontaktstecker (CEE 7/7) und einen Überlastschutz. Mit den drei Bedienknöpfen kannst du zwischen Gesamtverbrauch, Energieverbrauch und CO2-Anzeige wechseln. Das robuste Design und die IP20-Schutzklasse sorgen für Sicherheit im Alltag. Stromversorgung: 230 V/16 A, 50 Hz, 3600 W max. 5x Schutzkontakt-Steckdosen CEE 7/3, 45° gewinkelt Gewinkelter Schutzkontaktstecker CEE 7/7, 90° LCD-Anzeige (1.6") für Energieverbrauch & CO2-Emission 3x Bedienknöpfe: Powers (Gesamt-Stromverbrauch), Q (Energieverbrauchs), CO2 (Kohlenstoffdioxid) IP20: Schutz gegen das Eindringen von festen Gegenständen >12,5 mm und Berührung mit den Fingern sowie Überlastschutz Kabelspezifikation: H05VV-F 3G 1,5 mm2 Kabellänge: 1,4 m Farbe: Schwarz/Silber Gewicht: 0.616 kg Höhe: 4.2 cm Breite: 5.6 cm Länge: 36.5 cm14,94 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter



-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **


Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Energieverbrauch:
-
Klarstein Elektro-Kochfeld mit 5 Induktionsplatten, niedrigem Energieverbrauch, Glaskeramik, kombinierbare Zonen<p>Das <strong>Klarstein Induktionskochfeld</strong> mit 5 Platten ist die perfekte Ergänzung für jede moderne Küche. Mit einer beeindruckenden Gesamtleistung von <strong>11600 Watt</strong> ermöglicht dieses <strong>90 cm Glaskeramik-Induktionskochfeld</strong> ein schnelles und effizientes Kochen. Die innovative Boost-Funktion hebt die Temperatur an jedem einzelnen Kochfeld an und sorgt so für ein unvergleichliches Kocherlebnis.</p><p>Ein besonderes Highlight ist der Modus für langsame und gleichmäßige Hitze, der es dir ermöglicht, Speisen sanft köcheln zu lassen. Ideal für die Zubereitung von Suppen, schmelzender Schokolade oder anderen Gerichten, die eine langsame Garzeit erfordern. Das moderne Design des Kochfeldes wird durch ein benutzerfreundliches Touch-Control-Bedienfeld ergänzt, mit dem du die Temperatur mühelos anpassen oder den Boost-Modus aktivieren kannst.</p><p>Das <strong>Glaskeramikkochfeld</strong> bietet zahlreiche praktische Funktionen, darunter Topferkennung, eine Pausenfunktion, Kindersicherung und automatische Abschaltung. Zudem hast du die Möglichkeit, zwei Kochfelder zu einer großen Zone zu kombinieren, was dir zusätzliche Flexibilität beim Kochen bietet.</p><p>Die Reinigung des Kochfeldes gestaltet sich dank des hochwertigen Glaskeramikmaterials äußerst einfach. Es fügt sich nicht nur nahtlos in deine Kücheneinrichtung ein, sondern überzeugt auch durch seine pflegeleichte Oberfläche. Mit dem Klarstein Induktionskochfeld holst du dir ein leistungsstarkes und stilvolles Küchengerät nach Hause, das das Kochen zum Vergnügen macht.</p>336,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Sparbuch oder Girokonto?
Was ist besser Sparbuch oder Girokonto? Diese Frage hängt von deinen individuellen finanziellen Zielen und Bedürfnissen ab. Ein Sparbuch eignet sich gut für langfristige Ersparnisse, da es in der Regel höhere Zinsen bietet. Ein Girokonto hingegen ist ideal für den täglichen Zahlungsverkehr und die Verwaltung deiner laufenden Ausgaben. Letztendlich kann eine Kombination aus beiden Konten sinnvoll sein, um sowohl kurzfristige als auch langfristige finanzielle Ziele zu erreichen. Es ist wichtig, die Konditionen und Gebühren der jeweiligen Konten zu vergleichen, um die für dich beste Option zu wählen. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Kann man vom Sparbuch auf Girokonto überweisen?
Ja, man kann Geld vom Sparbuch auf ein Girokonto überweisen. Dafür muss man in der Regel entweder persönlich zur Bank gehen oder die Überweisung online über das Online-Banking durchführen. Dabei gibt man einfach den gewünschten Betrag und die Kontodaten des Girokontos an, auf das das Geld überwiesen werden soll. Die Überweisung vom Sparbuch auf das Girokonto kann je nach Bank und Kontotyp mit unterschiedlichen Gebühren verbunden sein. Es ist empfehlenswert, sich vorher bei der Bank über die genauen Konditionen zu informieren. **
-
Kann ich ein Sparbuch ohne Girokonto eröffnen?
Kann ich ein Sparbuch ohne Girokonto eröffnen? Ja, es ist in der Regel möglich, ein Sparbuch ohne ein Girokonto zu eröffnen. Viele Banken bieten die Möglichkeit, ein separates Sparbuch zu eröffnen, unabhhängig von einem Girokonto. Es ist jedoch ratsam, die Konditionen und Gebühren der jeweiligen Bank zu überprüfen, bevor man ein Sparbuch ohne Girokonto eröffnet. Manche Banken verlangen möglicherweise eine Mindesteinlage oder andere Voraussetzungen für die Eröffnung eines Sparbuchs ohne Girokonto. **
Ähnliche Suchbegriffe für Energieverbrauch
-
LogiLink 3-fach Steckdosenleiste mit LCD-Display für Energieverbrauch & CO2-Emission3-fach Steckdosenleiste – Echtzeit-Anzeige von Energieverbrauch & CO2-Emissionen Mit der LogiLink Steckdosenleiste hast du deine Stromkosten jederzeit im Blick. Das integrierte LCD-Display zeigt dir in Echtzeit den Energieverbrauch und die CO2-Emissionen deiner angeschlossenen Geräte. So kannst du Energiefresser identifizieren und bewusst handeln – für weniger Kosten. Die Steckdosenleiste verfügt über drei Schutzkontakt-Steckdosen (CEE 7/3) mit 45°-Winkel, einen gewinkelten Schutzkontaktstecker (CEE 7/7) und einen Überlastschutz. Mit den drei Bedienknöpfen kannst du zwischen Gesamtverbrauch, Energieverbrauch und CO2-Anzeige wechseln. Das robuste Design und die IP20-Schutzklasse sorgen für Sicherheit im Alltag. Stromversorgung: 230 V/16 A, 50 Hz, 3600 W max. 3x Schutzkontakt-Steckdosen CEE 7/3, 45° gewinkelt Gewinkelter Schutzkontaktstecker CEE 7/7, 90° LCD-Anzeige (1.6") für Energieverbrauch & CO2-Emission 3x Bedienknöpfe: Powers (Gesamt-Stromverbrauch), Q (Energieverbrauchs), CO2 (Kohlenstoffdioxid) IP20: Schutz gegen das Eindringen von festen Gegenständen >12,5 mm und Berührung mit den Fingern sowie Überlastschutz Kabelspezifikation: H05VV-F 3G 1,5 mm2 Kabellänge: 1,4 m Farbe: Schwarz/Silber Gewicht: 0.521 kg Höhe: 4.2 cm Breite: 5.6 cm Länge: 28 cm13,07 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
LogiLink 5-fach Steckdosenleiste mit LCD-Display für Energieverbrauch & CO2-Emission5-fach Steckdosenleiste – Echtzeit-Anzeige von Energieverbrauch & CO2-Emissionen Mit der LogiLink 5-fach Steckdosenleiste hast du deine Stromkosten jederzeit im Blick. Das integrierte LCD-Display zeigt dir in Echtzeit den Energieverbrauch und die CO2-Emissionen deiner angeschlossenen Geräte. So kannst du Energiefresser identifizieren und bewusst handeln. Die Steckdosenleiste verfügt über fünf Schutzkontakt-Steckdosen (CEE 7/3) mit 45°-Winkel, einen gewinkelten Schutzkontaktstecker (CEE 7/7) und einen Überlastschutz. Mit den drei Bedienknöpfen kannst du zwischen Gesamtverbrauch, Energieverbrauch und CO2-Anzeige wechseln. Das robuste Design und die IP20-Schutzklasse sorgen für Sicherheit im Alltag. Stromversorgung: 230 V/16 A, 50 Hz, 3600 W max. 5x Schutzkontakt-Steckdosen CEE 7/3, 45° gewinkelt Gewinkelter Schutzkontaktstecker CEE 7/7, 90° LCD-Anzeige (1.6") für Energieverbrauch & CO2-Emission 3x Bedienknöpfe: Powers (Gesamt-Stromverbrauch), Q (Energieverbrauchs), CO2 (Kohlenstoffdioxid) IP20: Schutz gegen das Eindringen von festen Gegenständen >12,5 mm und Berührung mit den Fingern sowie Überlastschutz Kabelspezifikation: H05VV-F 3G 1,5 mm2 Kabellänge: 1,4 m Farbe: Schwarz/Silber Gewicht: 0.616 kg Höhe: 4.2 cm Breite: 5.6 cm Länge: 36.5 cm14,94 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Betriebserfahrungen mit Biofiltern zur Abwasserreinigung - Reinigungsleistung und Energieverbrauch, Taschenbuch von , Deutsche Vereinigung fürBetriebserfahrungen Mit Biofiltern Zur Abwasserreinigung - Reinigungsleistung Und Energieverbrauch, Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und Abfall, 978-3-944328-86-7, Seitenanzahl: 3243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.